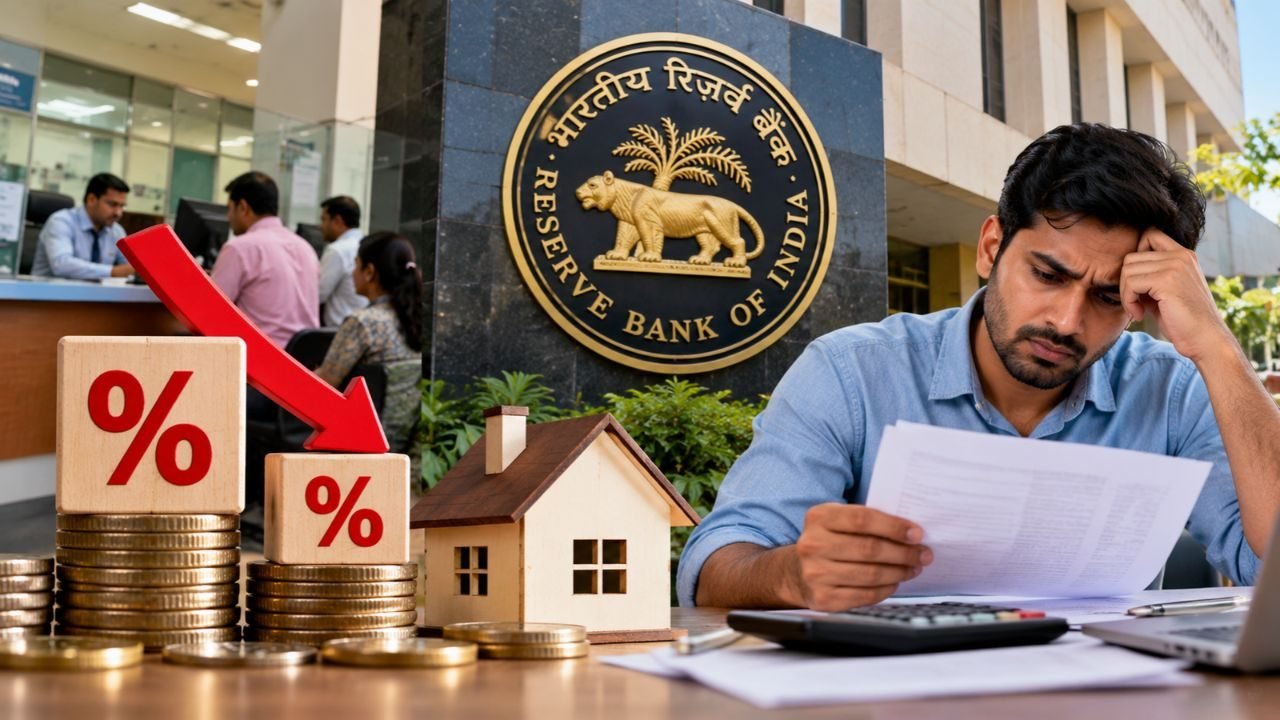
जब भी रिजर्व बैंक ऑफ इंडिया (RBI) रेपो रेट घटाता है, तो आम कर्जदारों के चेहरे खिल जाते हैं। उम्मीद बंधती है कि होम लोन, कार लोन या पर्सनल लोन की EMI तुरंत कम हो जाएगी और महीने का बजट संभल जाएगा। लेकिन हकीकत कागजों और घोषणाओं से थोड़ी अलग है। RBI के हालिया आंकड़ों ने साफ कर दिया है कि केंद्रीय बैंक जितनी दरें घटाता है, बैंक उसका पूरा फायदा ग्राहकों की झोली में नहीं डालते।
फरवरी 2025 से मार्च 2026 के बीच RBI ने पॉलिसी रेपो रेट में कुल 1.25% (125 बेसिस पॉइंट) की भारी कटौती की। कायदे से आम आदमी का कर्ज भी इसी अनुपात में सस्ता होना चाहिए था, लेकिन बैंकों ने नए लोन की औसत ब्याज दरों में महज 0.93% (93 बेसिस पॉइंट) की ही कमी की। यानी एक बड़ा हिस्सा रास्ते में ही अटक गया।
यह भी पढ़ें -सोलर मॉड्यूल मैन्युफैक्चरिंग में दुनिया में दूसरे नंबर पर पहुंचा भारत; अब AI संभालेगा बिजली ग्रिड की कमान
आखिर क्यों रुक जाता है सस्ते कर्ज का फायदा?
अक्सर लोगों को लगता है कि बैंक जानबूझकर मुनाफा कमाने के लिए ब्याज दरें नहीं घटाते। हालांकि, RBI के बुलेटिन में इसके पीछे दो तकनीकी और व्यावहारिक कारण बताए गए हैं:
- ब्याज दर का सीधा बदलाव (80 बेसिस पॉइंट): बैंकों ने अपनी बेस लेंडिंग दरों में वास्तविक रूप से इतनी ही कटौती की, क्योंकि उनकी खुद की फंड जुटाने की लागत (कॉस्ट ऑफ फंड्स) पूरी तरह कम नहीं हुई थी।
- कर्ज वितरण की संरचना (13 बेसिस पॉइंट): बैंक किस क्षेत्र को कितना लोन दे रहे हैं, इसका बड़ा असर पड़ता है। अगर बैंक ज्यादा जोखिम वाले अनसिक्योर्ड लोन (जैसे पर्सनल लोन या क्रेडिट कार्ड) अधिक बांटते हैं, तो उनकी औसत ब्याज दर ज्यादा नहीं गिरती, भले ही होम लोन सस्ता हुआ हो।
आपकी EMI पर तुरंत असर क्यों नहीं दिखता?
अगर आपके पास फ्लोटिंग रेट वाला होम लोन है, तब भी रेपो रेट कट का फायदा पहली ही तारीख से मिलना तय नहीं होता। यह पूरी तरह इस बात पर निर्भर करता है कि:
- आपका लोन किस बेंचमार्क (EBLR, MCLR या बेस रेट) से जुड़ा है।
- आपके लोन एग्रीमेंट में ब्याज दर रीसेट की अवधि क्या है—तीन महीने, छह महीने या एक साल।
- बैंक ने दरें घटाने के बाद आपकी मासिक किस्त (EMI) कम की है या फिर लोन का टेन्योर (अवधि) घटाया है।
महंगाई की मार और अर्थव्यवस्था की चाल
ब्याज दरों के इस खेल के बीच देश के आर्थिक मोर्चे से मिले-जुले संकेत सामने आ रहे हैं। एक तरफ जहां उद्योग और सेवा क्षेत्र मजबूती दिखा रहे हैं, वहीं पश्चिम एशिया में भू-राजनीतिक तनाव और ग्लोबल सप्लाई चेन में दिक्कतों के चलते महंगाई पर दबाव बढ़ रहा है।
यह भी पढ़ें -कच्छ से चली देश की पहली सॉल्ट ट्रेन: खास स्टील कंटेनरों से घटेगा ढुलाई खर्च, बारिश-नमी में भी नहीं गलेगा नमक
सितंबर में खुदरा महंगाई (CPI) में खाद्य और ईंधन के चलते उछाल देखा गया। महंगाई का यह रुख आने वाले समय में ब्याज दरों के फैसलों को प्रभावित कर सकता है, क्योंकि RBI को ग्रोथ को बढ़ावा देने के साथ-साथ महंगाई पर भी लगाम रखनी होती है।
राहत की बात यह है कि देश के बाहरी मोर्चे पर मजबूती बनी हुई है। वित्त वर्ष 2026-27 की पहली छमाही में निर्यात में दोहरे अंकों की बढ़त से व्यापार घाटा घटा है। इसके साथ ही विदेशी प्रत्यक्ष निवेश (FDI) और विदेशों से आने वाले पैसे (रेमिटेंस) में भी अच्छा रुझान रहा है। वहीं, छोटे कर्ज बांटने वाली गैर-बैंकिंग वित्तीय कंपनियों (NBFC) का एनपीए कम हुआ है और उनके कारोबार में मजबूती दिख रही है।
कर्जदार क्या करें?
अगर आप भी होम या ऑटो लोन की EMI भर रहे हैं, तो सिर्फ RBI के ऐलानों को देखकर खुश न हों। तुरंत अपने लोन खाते का स्टेटमेंट जांचें। यह देखें कि आपका लोन किस बेंचमार्क से जुड़ा है और अगला रीसेट कब होना है। अगर काफी समय से आपकी दरें जस की तस हैं, तो अपनी बैंक शाखा से संपर्क कर नई दरों के हिसाब से लोन रीसेट या स्विच करने की बात करें।